Domain reportingstandards.de kaufen?
Wir ziehen mit dem Projekt
reportingstandards.de um.
Sind Sie am Kauf der Domain
reportingstandards.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain reportingstandards.de kaufen?
Wie verbucht man Buchungssätze korrekt und wie werden Weihnachtsgeschenke verbucht?
Buchungssätze werden korrekt verbucht, indem man die entsprechenden Konten und Beträge in der Buchhaltung erfasst. Dabei werden die Soll- und Haben-Seite ausgeglichen, um die Bilanz und Gewinn- und Verlustrechnung korrekt darzustellen. Weihnachtsgeschenke werden in der Regel als Aufwand verbucht, da sie als betriebliche Ausgaben betrachtet werden. Je nach Art der Geschenke können sie in verschiedenen Konten wie z.B. "Geschenke an Kunden" oder "Geschenke an Mitarbeiter" erfasst werden. **
Wie verbucht man Verzugszinsen?
Wie verbucht man Verzugszinsen? Verzugszinsen werden in der Regel als Finanzaufwand verbucht und auf einem separaten Konto erfasst. Man sollte sicherstellen, dass die Verzugszinsen korrekt berechnet und dokumentiert werden, um die Buchhaltung ordnungsgemäß zu führen. Zudem sollten die Verzugszinsen in der Gewinn- und Verlustrechnung ausgewiesen werden, um die finanzielle Situation des Unternehmens transparent darzustellen. Es ist wichtig, die gesetzlichen Vorschriften zu beachten und die Verzugszinsen entsprechend zu behandeln, um mögliche rechtliche Konsequenzen zu vermeiden. **

Ähnliche Suchbegriffe für Verbucht
Top-Angebote
Produkte zum Begriff Verbucht:
-
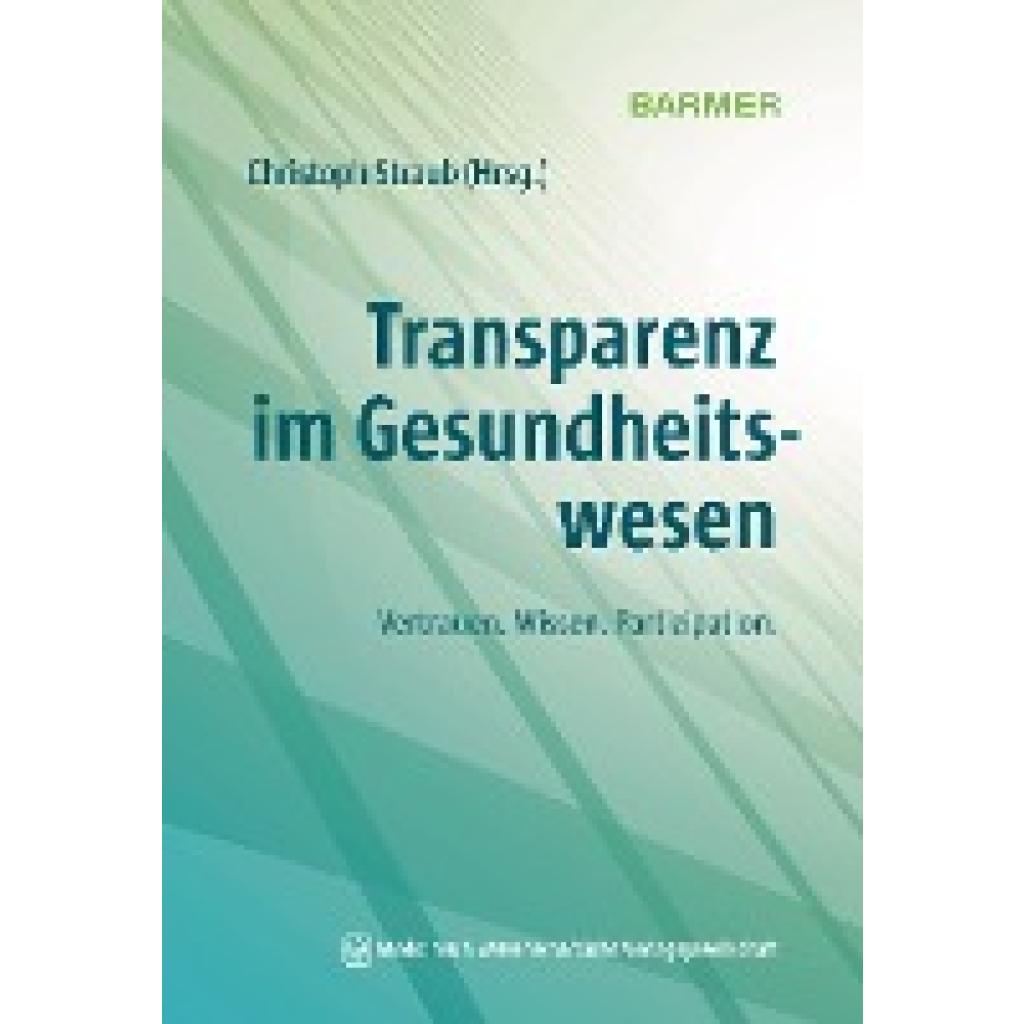
Transparenz im GesundheitswesenTransparenz im Gesundheitswesen , Aus Sicht von Patientinnen und Patienten erscheint das Gesundheitswesen oft undurchsichtig. Wer ist eigentlich wofür zuständig? Soll ich mich wirklich operieren lassen? Was kann ich überhaupt selbst entscheiden und woran soll ich mich dabei orientieren? Die Komplexität des Systems und die strukturelle Informations-Asymmetrie überfordern und verunsichern viele Menschen und führen nicht selten zu einem Gefühl der Ohnmacht. Zwar ist der Zugang zu medizinischem Wissen über digitale Medien heute leicht, die Menge der Informationen aber riesig und unübersichtlich. In dieser Informationsflut können viele nicht mehr zwischen relevant und unwichtig, zwischen wissenschaftlich fundiert und irreführend unterscheiden. Auch die Leistungserbringer leiden unter der Intransparenz des Gesundheitswesens. Fehlende Informationen und der nicht funktionierende Datenaustausch kosten nicht nur viel Zeit, sie erschweren auch Diagnostik und Therapieentscheidungen und gefährden im schlimmsten Fall die Gesundheit und das Leben der Patientinnen und Patienten. Mehr Transparenz und der Zugang zu vollständigen, strukturierten Patientendaten für die Behandelnden könnten zahlreiche Menschenleben retten, die Behandlungsqualität steigern und zugleich die Effizienz der Versorgung verbessern. Für Patientinnen und Patienten sind der Zugang zu wissenschaftlich fundierter und verständlicher Information sowie die Transparenz über Abläufe und Zuständigkeiten eine wesentliche Voraussetzung für mündige Entscheidungen. Dieses Buch beleuchtet das Ziel größerer Transparenz von verschiedenen Seiten: Beiträge aus Medizin und Gesundheitswissenschaften, aus Ökonomie, Philosophie und Politikwissenschaft beschreiben das weite Feld der Transparenz in Gesundheit und Gesellschaft. Wesentliche Defizite im Gesundheitssystem werden aufgedeckt und die daraus resultierenden Herausforderungen für Behandelte, Behandelnde, Kostenträger und Gesundheitspolitik dargestellt. Darauf aufbauend werden wichtige Handlungsfelder und verschiedene Lösungsansätze behandelt. "Transparenz im Gesundheitswesen" ist Begleiter und Orientierungshilfe im unabdingbaren Transformationsprozess hin zu mehr Transparenz, Evidenz und Qualität im deutschen Gesundheitswesen. , Rakel > Autopflege & Aufbereitung , Erscheinungsjahr: 20240207, Beilage: Englisch Broschur, Redaktion: Straub, Christoph, Abbildungen: 50 farbige Abbildungen, 10 schwarz-weiße Tabellen, Keyword: BARMER; Orientierung; Gesundheitspolitik; Christoph Straub, Fachschema: Medizin / Allgemeines, Einführung, Lexikon~Heilkunde~Humanmedizin~Medizin, Warengruppe: TB/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 165, Höhe: 23, Gewicht: 870, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DGA – Verordnung (EU) 2022/868 über europäische Daten-Governance (Daten-Governance-Rechtsakt), Taschenbuch von Gesetze24 Deutschland, Epubli,Dga – Verordnung (eu) 2022/868 Über Europäische Daten-governance (daten-governance-rechtsakt), Taschenbuch Von Gesetze24 Deutschland, Epubli, 978-3-565-59716-1, Seitenanzahl: 688,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ISO-Standards zu Governance, Risk und Compliance in Wissenschaft und Praxis, Taschenbuch von Ninive Viktoria Günes, GRIN, 978-3-668-84236-6Iso-standards Zu Governance, Risk Und Compliance In Wissenschaft Und Praxis, Taschenbuch Von Ninive Viktoria Günes, Grin, 978-3-668-84236-6, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie werden Versandkosten verbucht?
Versandkosten werden in der Regel als separate Kostenposition in der Buchhaltung verbucht. Sie werden entweder als direkte Kosten den jeweiligen Produkten zugeordnet oder als indirekte Kosten über ein separates Konto erfasst. Die verbuchten Versandkosten können dann als Betriebsausgaben steuerlich geltend gemacht werden. Es ist wichtig, die Versandkosten klar zu dokumentieren und nachvollziehbar zu verbuchen, um eine ordnungsgemäße Buchführung sicherzustellen. Unternehmen sollten dabei auch darauf achten, dass die Verbuchung der Versandkosten den gesetzlichen Vorgaben entspricht. **
-
Wie werden Geschenke verbucht?
Wie werden Geschenke verbucht? Geschenke werden in der Buchhaltung als Betriebsausgaben verbucht, sofern sie an Geschäftspartner oder Kunden verschenkt werden. Dabei müssen die Kosten für die Geschenke klar und eindeutig dokumentiert werden. Geschenke an Mitarbeiter werden in der Regel als Sachbezüge behandelt und müssen unter Umständen versteuert werden. Es ist wichtig, die steuerlichen Vorschriften für Geschenke zu beachten und diese korrekt in der Buchhaltung zu erfassen. **
-
Wie werden Abschlagszahlungen verbucht?
Abschlagszahlungen werden in der Buchhaltung als Vorauszahlungen für noch nicht erbrachte Leistungen oder Lieferungen behandelt. Sie werden als Verbindlichkeiten auf der Passivseite der Bilanz erfasst, da das Unternehmen noch eine Leistung erbringen muss. Gleichzeitig werden Abschlagszahlungen als Forderungen auf der Aktivseite der Bilanz verbucht, da das Unternehmen bereits eine Zahlung erhalten hat. Bei Fertigstellung der Leistung oder Lieferung werden die Abschlagszahlungen mit den tatsächlichen Kosten verrechnet und entsprechend angepasst. Es ist wichtig, Abschlagszahlungen genau zu dokumentieren und regelmäßig zu überprüfen, um eine korrekte Buchführung sicherzustellen. **
-
Wie werden Lohnnebenkosten verbucht?
Lohnnebenkosten werden in der Buchhaltung als Aufwand verbucht. Sie werden in der Regel als separate Positionen erfasst, zum Beispiel unter den Konten "Sozialversicherungsbeiträge" oder "Betriebliche Altersvorsorge". Die Höhe der Lohnnebenkosten hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gehalt der Mitarbeiter und den gesetzlichen Vorgaben. **

Wie wird ein Gutschein verbucht?
Ein Gutschein wird als Verbindlichkeit verbucht, da das Unternehmen dem Kunden gegenüber verpflichtet ist, die Leistung zu erbringen, für die der Gutschein eingelöst werden kann. Bei Ausstellung des Gutscheins wird die Verbindlichkeit in der Bilanz erhöht. Wenn der Gutschein eingelöst wird, wird die Verbindlichkeit reduziert und der entsprechende Umsatz verbucht. Es ist wichtig, Gutscheine regelmäßig zu überwachen und sicherzustellen, dass sie innerhalb ihres Gültigkeitszeitraums eingelöst werden, um eine ordnungsgemäße Buchführung zu gewährleisten. Die genaue Buchung hängt auch von der Art des Gutscheins ab, z.B. ob es sich um einen Rabattgutschein oder einen Wertgutschein handelt. **
Wie verbucht man eine Eingangsrechnung?
Um eine Eingangsrechnung zu verbuchen, muss zunächst geprüft werden, ob die Rechnung korrekt und vollständig ist. Anschließend wird die Rechnung in das Buchhaltungssystem eingetragen und den entsprechenden Kostenstellen zugeordnet. Die Umsatzsteuer wird separat ausgewiesen und ebenfalls verbucht. Nach der Verbuchung wird die Rechnung zur Zahlung freigegeben und der offene Betrag im System als Verbindlichkeit erfasst. Abschließend erfolgt die Zahlung der Rechnung, wodurch die Verbindlichkeit ausgebucht wird. **
Top-Angebote
Produkte zum Begriff Verbucht:
-
Betriebswirtschaftliche Grundlagen des Compliance Managements. Agenturtheorie, Corporate Governance, Compliance (Management), Whistleblowing,Betriebswirtschaftliche Grundlagen Des Compliance Managements. Agenturtheorie, Corporate Governance, Compliance (management), Whistleblowing, Rechtsrahmen, Taschenbuch Von Tim Kleforn, Grin, 978-3-346-85227-4, Seitenanzahl: 329,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
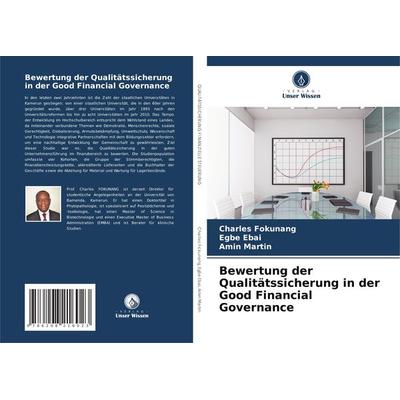
Bewertung der Qualitätssicherung in der Good Financial Governance, Taschenbuch von Charles Fokunang,Egbe Ebai,Amin Martin, Verlag Unser Wissen,Bewertung Der Qualitätssicherung In Der Good Financial Governance, Taschenbuch Von Charles Fokunang,egbe Ebai,amin Martin, Verlag Unser Wissen, 978-620-8-21602-3, Seitenanzahl: 18064,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Transparenz im GesundheitswesenTransparenz im Gesundheitswesen , Aus Sicht von Patientinnen und Patienten erscheint das Gesundheitswesen oft undurchsichtig. Wer ist eigentlich wofür zuständig? Soll ich mich wirklich operieren lassen? Was kann ich überhaupt selbst entscheiden und woran soll ich mich dabei orientieren? Die Komplexität des Systems und die strukturelle Informations-Asymmetrie überfordern und verunsichern viele Menschen und führen nicht selten zu einem Gefühl der Ohnmacht. Zwar ist der Zugang zu medizinischem Wissen über digitale Medien heute leicht, die Menge der Informationen aber riesig und unübersichtlich. In dieser Informationsflut können viele nicht mehr zwischen relevant und unwichtig, zwischen wissenschaftlich fundiert und irreführend unterscheiden. Auch die Leistungserbringer leiden unter der Intransparenz des Gesundheitswesens. Fehlende Informationen und der nicht funktionierende Datenaustausch kosten nicht nur viel Zeit, sie erschweren auch Diagnostik und Therapieentscheidungen und gefährden im schlimmsten Fall die Gesundheit und das Leben der Patientinnen und Patienten. Mehr Transparenz und der Zugang zu vollständigen, strukturierten Patientendaten für die Behandelnden könnten zahlreiche Menschenleben retten, die Behandlungsqualität steigern und zugleich die Effizienz der Versorgung verbessern. Für Patientinnen und Patienten sind der Zugang zu wissenschaftlich fundierter und verständlicher Information sowie die Transparenz über Abläufe und Zuständigkeiten eine wesentliche Voraussetzung für mündige Entscheidungen. Dieses Buch beleuchtet das Ziel größerer Transparenz von verschiedenen Seiten: Beiträge aus Medizin und Gesundheitswissenschaften, aus Ökonomie, Philosophie und Politikwissenschaft beschreiben das weite Feld der Transparenz in Gesundheit und Gesellschaft. Wesentliche Defizite im Gesundheitssystem werden aufgedeckt und die daraus resultierenden Herausforderungen für Behandelte, Behandelnde, Kostenträger und Gesundheitspolitik dargestellt. Darauf aufbauend werden wichtige Handlungsfelder und verschiedene Lösungsansätze behandelt. "Transparenz im Gesundheitswesen" ist Begleiter und Orientierungshilfe im unabdingbaren Transformationsprozess hin zu mehr Transparenz, Evidenz und Qualität im deutschen Gesundheitswesen. , Rakel > Autopflege & Aufbereitung , Erscheinungsjahr: 20240207, Beilage: Englisch Broschur, Redaktion: Straub, Christoph, Abbildungen: 50 farbige Abbildungen, 10 schwarz-weiße Tabellen, Keyword: BARMER; Orientierung; Gesundheitspolitik; Christoph Straub, Fachschema: Medizin / Allgemeines, Einführung, Lexikon~Heilkunde~Humanmedizin~Medizin, Warengruppe: TB/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 165, Höhe: 23, Gewicht: 870, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie verbucht man Buchungssätze korrekt und wie werden Weihnachtsgeschenke verbucht?
Buchungssätze werden korrekt verbucht, indem man die entsprechenden Konten und Beträge in der Buchhaltung erfasst. Dabei werden die Soll- und Haben-Seite ausgeglichen, um die Bilanz und Gewinn- und Verlustrechnung korrekt darzustellen. Weihnachtsgeschenke werden in der Regel als Aufwand verbucht, da sie als betriebliche Ausgaben betrachtet werden. Je nach Art der Geschenke können sie in verschiedenen Konten wie z.B. "Geschenke an Kunden" oder "Geschenke an Mitarbeiter" erfasst werden. **
-
Wie verbucht man Verzugszinsen?
Wie verbucht man Verzugszinsen? Verzugszinsen werden in der Regel als Finanzaufwand verbucht und auf einem separaten Konto erfasst. Man sollte sicherstellen, dass die Verzugszinsen korrekt berechnet und dokumentiert werden, um die Buchhaltung ordnungsgemäß zu führen. Zudem sollten die Verzugszinsen in der Gewinn- und Verlustrechnung ausgewiesen werden, um die finanzielle Situation des Unternehmens transparent darzustellen. Es ist wichtig, die gesetzlichen Vorschriften zu beachten und die Verzugszinsen entsprechend zu behandeln, um mögliche rechtliche Konsequenzen zu vermeiden. **
-
Wie werden Versandkosten verbucht?
Versandkosten werden in der Regel als separate Kostenposition in der Buchhaltung verbucht. Sie werden entweder als direkte Kosten den jeweiligen Produkten zugeordnet oder als indirekte Kosten über ein separates Konto erfasst. Die verbuchten Versandkosten können dann als Betriebsausgaben steuerlich geltend gemacht werden. Es ist wichtig, die Versandkosten klar zu dokumentieren und nachvollziehbar zu verbuchen, um eine ordnungsgemäße Buchführung sicherzustellen. Unternehmen sollten dabei auch darauf achten, dass die Verbuchung der Versandkosten den gesetzlichen Vorgaben entspricht. **
-
Wie werden Geschenke verbucht?
Wie werden Geschenke verbucht? Geschenke werden in der Buchhaltung als Betriebsausgaben verbucht, sofern sie an Geschäftspartner oder Kunden verschenkt werden. Dabei müssen die Kosten für die Geschenke klar und eindeutig dokumentiert werden. Geschenke an Mitarbeiter werden in der Regel als Sachbezüge behandelt und müssen unter Umständen versteuert werden. Es ist wichtig, die steuerlichen Vorschriften für Geschenke zu beachten und diese korrekt in der Buchhaltung zu erfassen. **
Ähnliche Suchbegriffe für Verbucht
-
DGA – Verordnung (EU) 2022/868 über europäische Daten-Governance (Daten-Governance-Rechtsakt), Taschenbuch von Gesetze24 Deutschland, Epubli,Dga – Verordnung (eu) 2022/868 Über Europäische Daten-governance (daten-governance-rechtsakt), Taschenbuch Von Gesetze24 Deutschland, Epubli, 978-3-565-59716-1, Seitenanzahl: 688,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ISO-Standards zu Governance, Risk und Compliance in Wissenschaft und Praxis, Taschenbuch von Ninive Viktoria Günes, GRIN, 978-3-668-84236-6Iso-standards Zu Governance, Risk Und Compliance In Wissenschaft Und Praxis, Taschenbuch Von Ninive Viktoria Günes, Grin, 978-3-668-84236-6, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Transparenz und Vergleichbarkeit für Hedgefonds, Taschenbuch von Sebastian Leiss, Diplomica Verlag GmbH, 978-3-8366-5384-8Transparenz Und Vergleichbarkeit Für Hedgefonds, Taschenbuch Von Sebastian Leiss, Diplomica Verlag Gmbh, 978-3-8366-5384-8, Seitenanzahl: 9638,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Abschlagszahlungen verbucht?
Abschlagszahlungen werden in der Buchhaltung als Vorauszahlungen für noch nicht erbrachte Leistungen oder Lieferungen behandelt. Sie werden als Verbindlichkeiten auf der Passivseite der Bilanz erfasst, da das Unternehmen noch eine Leistung erbringen muss. Gleichzeitig werden Abschlagszahlungen als Forderungen auf der Aktivseite der Bilanz verbucht, da das Unternehmen bereits eine Zahlung erhalten hat. Bei Fertigstellung der Leistung oder Lieferung werden die Abschlagszahlungen mit den tatsächlichen Kosten verrechnet und entsprechend angepasst. Es ist wichtig, Abschlagszahlungen genau zu dokumentieren und regelmäßig zu überprüfen, um eine korrekte Buchführung sicherzustellen. **
-
Wie werden Lohnnebenkosten verbucht?
Lohnnebenkosten werden in der Buchhaltung als Aufwand verbucht. Sie werden in der Regel als separate Positionen erfasst, zum Beispiel unter den Konten "Sozialversicherungsbeiträge" oder "Betriebliche Altersvorsorge". Die Höhe der Lohnnebenkosten hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gehalt der Mitarbeiter und den gesetzlichen Vorgaben. **
-
Wie wird ein Gutschein verbucht?
Ein Gutschein wird als Verbindlichkeit verbucht, da das Unternehmen dem Kunden gegenüber verpflichtet ist, die Leistung zu erbringen, für die der Gutschein eingelöst werden kann. Bei Ausstellung des Gutscheins wird die Verbindlichkeit in der Bilanz erhöht. Wenn der Gutschein eingelöst wird, wird die Verbindlichkeit reduziert und der entsprechende Umsatz verbucht. Es ist wichtig, Gutscheine regelmäßig zu überwachen und sicherzustellen, dass sie innerhalb ihres Gültigkeitszeitraums eingelöst werden, um eine ordnungsgemäße Buchführung zu gewährleisten. Die genaue Buchung hängt auch von der Art des Gutscheins ab, z.B. ob es sich um einen Rabattgutschein oder einen Wertgutschein handelt. **
-
Wie verbucht man eine Eingangsrechnung?
Um eine Eingangsrechnung zu verbuchen, muss zunächst geprüft werden, ob die Rechnung korrekt und vollständig ist. Anschließend wird die Rechnung in das Buchhaltungssystem eingetragen und den entsprechenden Kostenstellen zugeordnet. Die Umsatzsteuer wird separat ausgewiesen und ebenfalls verbucht. Nach der Verbuchung wird die Rechnung zur Zahlung freigegeben und der offene Betrag im System als Verbindlichkeit erfasst. Abschließend erfolgt die Zahlung der Rechnung, wodurch die Verbindlichkeit ausgebucht wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.